
RessourcesFidélisation
Fidélisation client : comment limiter l’attrition et protéger son CA ?
Fidéliser, c’est voir un client qui espace ses commandes assez tôt pour encore agir, pas découvrir l’arrêt quand le compte a déjà disparu du radar.
S’abonnerQu’est-ce que la fidélisation client en B2B ?
Fidéliser un client grossiste, ce n’est pas le faire revenir avec un geste commercial. C’est faire en sorte que les commandes se poursuivent, et que le CA associé reste dans le portefeuille. Chez un commerce de gros, un client qui cesse de commander n’est pas « un logo en moins » : c’est une ligne de CA qui disparaît, plus le coût de la remplacer, plus l’effet sur les comptes voisins.
La fidélisation se joue avant l’arrêt complet. Elle tient à la cadence encore visible, à la continuité des interlocuteurs, et à la capacité de traiter un problème pendant qu’il est encore un incident, pas un motif de départ. Quand on ne voit le compte qu’au moment où plus aucune facture n’arrive, le travail de fidélisation a déjà été manqué.
Ce n’est pas un programme de points, ni un questionnaire de satisfaction. C’est une lecture du portefeuille : quels comptes sont stables, lesquels ralentissent, lesquels sont déjà perdus dans les faits. Sans cette lecture, on confond « on n’a pas de problème » et « on n’a rien vu ».
Pourquoi les clients B2B partent
On entend souvent « ils sont partis pour le prix ». Chez un grossiste, le prix devient décisif quand la relation n’a plus de matière. L’attrition se prépare longtemps avant l’arrêt : le panier se réduit, l’interlocuteur a changé, un litige mal traité est devenu une histoire, ou le compte a simplement disparu du radar.
Les motifs se recoupent. Un client ne cesse presque jamais de commander pour une seule raison propre. Il s’éloigne parce que plusieurs signaux se sont accumulés, et que personne n’a rouvert le sujet à temps. Relire les arrêts de l’année précédente, compte par compte, apprend plus qu’un taux isolé.
| Motif | Ce qu’on découvre trop tard | Ce qui était souvent visible avant |
|---|---|---|
| Panier devenu trop étroit | « On ne trouve plus ce qu’il faut » | Moins de familles, moins de références, commandes plus petites |
| Interlocuteur parti | Personne ne porte plus les commandes | Nouvel acheteur, mails sans réponse, organigramme changé |
| Incident mal refermé | Une histoire interne (« ça ne livre pas ») | Litige ouvert trop longtemps, facture contestée, ton plus froid |
| Concurrent au bon moment | Les commandes partent ailleurs | Demande de comparatif, silence soudain, rythme interrompu |
| Prix sans dossier | Le client compare, faute de preuve de service | Remise demandée tôt, panier faible, relation jamais entretenue |
| Compte sorti du radar | On apprend l’arrêt en relisant les factures | Aucune commande depuis des mois, owner flou, cadence non suivie |
Ces motifs ne sont pas une fatalité. Ils disent surtout où porter l’attention : pas seulement sur les comptes qui se plaignent, aussi sur ceux qui se taisent. Un petit compte très bruyant occupe l’agenda. Un grand compte silencieux prépare souvent le vrai trou dans le CA.
Signaux faibles avant un départ
Un signal faible n’est pas un verdict. C’est un fait récent qui justifie de relire le compte : silence inhabituel, commandes plus espacées, interlocuteur qui change, panier en baisse, paiement plus lent, ton plus formel. Isolé, il peut ne rien vouloir dire. Accumulé, surtout sur un compte qui pèse, il demande une action.
L’erreur fréquente est d’attendre une alerte évidente. Chez un grossiste, l’alerte évidente arrive souvent trop tard : plus aucune commande, le budget est déjà ailleurs, le décideur a déjà tranché. Les signaux utiles sont ceux qu’on peut encore traiter.
| Signal | Lecture utile | Piège |
|---|---|---|
| Silence inhabituel | Surtout s’il pèse et si la cadence habituelle se casse | Se dire « ils sont contents, ils n’ont pas besoin de nous » |
| Changement d’interlocuteur | Le dossier n’a plus de porteur interne | Continuer à écrire à l’ancienne adresse |
| Baisse de panier ou famille abandonnée | L’assortiment se réduit, la place se libère | Attendre la fin du trimestre pour en parler |
| Litiges ou factures qui s’accumulent | Une friction devient une histoire | Traiter chaque facture sans relier au risque du compte |
| Demande de comparatif ou silence soudain | Une décision se prépare | Répondre par un tarif, sans reprendre le fil |
| Paiements plus lents | Priorité interne qui bascule, ou mécontentement | Le laisser uniquement à la comptabilité (impayés ≠ situation d’achat) |
La bonne réaction n’est pas d’ouvrir une « crise » à chaque signal. C’est de décider : noter, appeler, faire un point, ou confirmer que le compte est stable. L’inaction, elle, est déjà un choix, souvent le plus coûteux sur un gros client habituel.
Comprendre l’attrition (clients qui cessent de commander)
L’attrition, c’est ce qui part : des comptes, ou du CA. Chez un grossiste, les deux lectures ne racontent pas la même histoire. Perdre six petits clients peut faire un « mauvais » taux en nombre, et presque rien en chiffre d’affaires. Perdre un client habituel qui représente une part importante du CA peut laisser un taux de comptes encore présentable et un trou dans l’année suivante.
L’attrition en CA se calcule, dans l’idée, ainsi : CA des clients partis (ou du panier perdu) divisé par le CA de départ de la période. On peut aussi suivre une attrition « nette » si l’on retranche ce qui a été développé ailleurs, mais alors on mélange protection et développement. Pour piloter les arrêts, mieux vaut d’abord voir ce qui part, sans le cacher derrière des références nouvelles.
Un chiffre isolé ne suffit pas. Sans causes, on « améliore l’attrition » en changeant le mix de clients, en signant plus de petits comptes, ou en gardant des clients déjà morts dans les faits. Relire trois arrêts de l’année, avec le motif et le moment où le signal était visible, change plus les pratiques qu’un benchmark générique.
Rétention client : ce qui reste, en comptes et en CA
La rétention est l’autre face de l’attrition : quelle part de la base commande encore. Comme l’attrition, elle se lit en nombre de comptes ou en CA. Chez un grossiste, la lecture CA est presque toujours plus parlante. Perdre deux petits comptes n’est pas équivalent à perdre un client qui pèse une part visible du CA des clients habituels.
On parle parfois de rétention brute du CA : le CA conservé chez les clients habituels, sans compter le développement. La rétention nette, elle, ajoute ce qui a été développé chez les clients restants. Une rétention nette « qui va bien » peut masquer une rétention brute fragile, si le développement sur quelques comptes cache des arrêts ailleurs. Pour la fidélisation, c’est d’abord la rétention brute qu’il faut tenir.
| Lecture | Ce qu’elle dit | Ce qu’elle ne dit pas |
|---|---|---|
| Rétention en nombre de comptes | Combien de clients commandent encore | Si le CA protégé est celui qui compte |
| Rétention en CA | Quelle part du chiffre d’affaires de la base reste | Pourquoi un compte est resté ou a cessé |
| Rétention brute (hors développement) | Si l’on protège vraiment l’existant | Le potentiel de références absentes chez les comptes stables |
| Rétention nette (avec développement) | Si la base, au total, grandit | Si l’on est en train de perdre des comptes qu’on « compense » |
Le CA à risque : ce qui peut partir, pas seulement ce qui est déjà parti
L’attrition raconte le passé. Le CA à risque raconte les mois qui viennent. C’est la part du portefeuille où un signal existe, et où une inaction peut encore se payer : silence, ralentissement, friction, changement d’interlocuteur, panier qui se réduit.
On l’estime sans formule magique. On liste les comptes qui portent un signal, on leur associe le CA encore en jeu, et on additionne. Trois gros clients silencieux pèsent souvent plus que quinze petits comptes « à surveiller ». L’intérêt n’est pas le chiffre exact : c’est de forcer une liste courte, avec un owner et une prochaine action.
La situation d’achat peut aider à résumer, si elle est simple et relue. Elle ne remplace pas le jugement. Un indice opaque, jamais discuté, rassure sans décider. Mieux vaut trois critères visibles (poids, signal, cadence) qu’un score que personne ne sait expliquer au client, ni en revue de portefeuille.
Quoi mesurer (et quoi laisser de côté)
On peut mesurer un taux (rétention, attrition) et une qualité (interactions, clients silencieux, relances préparées). Les deux sont nécessaires. Un bon taux annuel peut masquer trois gros comptes déjà perdus dans les faits. Un tableau de trente indicateurs n’aide personne : il faut des lectures liées à une action.
| Lecture | À quoi elle sert | Limite |
|---|---|---|
| Attrition en CA (période) | Voir ce qui est vraiment parti | Ne dit rien des comptes encore sauvables |
| Rétention brute du CA | Savoir si l’on protège l’existant | Ignore le potentiel de développement |
| CA à risque (liste courte) | Décider où agir maintenant | Subjectif si les signaux ne sont pas partagés |
| Clients silencieux, pondérés par le CA | Retrouver ce qui est sorti du radar | Un silence n’est pas toujours un arrêt |
| Baisses de cadence / panier | Voir le ralentissement avant l’arrêt | La saisonnalité peut expliquer une partie |
| Arrêts relu avec une cause | Corriger ce qui produit l’attrition | Inutile si on n’en tire aucune règle |
La satisfaction déclarée (enquête, note) peut compléter. Elle ne remplace pas l’intention de continuer à commander. Un client peut dire qu’il est « plutôt satisfait » et déjà comparer. Inversement, un client exigeant, qui ouvre des litiges, est parfois plus engagé qu’un compte poli et absent.
Prioriser les clients à risque
On croise le niveau de risque et le poids économique. Un petit compte très bruyant n’est pas toujours prioritaire. Un grand compte silencieux l’est presque toujours. La revue doit produire une liste courte (cinq à dix lignes, pas quatre-vingts « à surveiller ») avec un responsable et une prochaine action.
| Situation | Poids du compte | Priorité typique |
|---|---|---|
| Silence inhabituel, rythme habituellement serré | Élevé | Haute : reprendre contact cette semaine |
| Friction ouverte (litige, facture) | Élevé | Haute : refermer, puis reprendre le fil des commandes |
| Changement d’interlocuteur | Moyen à élevé | Haute : identifier le nouvel acheteur |
| Compte bruyant, demandes fréquentes | Faible | Moyenne : traiter, sans occuper tout l’agenda |
| Compte stable, commandes régulières | Élevé | Basse cette semaine : maintenir la cadence |
| Petit compte sans signal | Faible | Laisser : pas une priorité de fidélisation |
Méthode en cinq temps
- Lister les clients actifsCeux qui commandent encore, ou ont commandé récemment, pas l’historique mort. Un owner unique par compte, même si plusieurs personnes interviennent.
- Associer le CACA annuel, CA des clients habituels, ou panier moyen : une seule convention, partagée. Sans poids, on priorise au feeling.
- Noter les signauxSilence, ralentissement, friction, changement d’interlocuteur, panier réduit. Un signal doit être un fait, pas une impression.
- Croiser et raccourcirGarder les comptes où le signal et le poids se rencontrent. Le reste peut attendre. Une liste trop longue n’est plus une priorisation.
- Sortir une action datéeAppel, point sur la cadence, identification de l’acheteur, arbitrage. Si une ligne n’a ni owner, ni prochaine action, ni date, ce n’est pas une priorité.
Que faire concrètement sur un compte à risque
Une fois le compte nommé, l’action dépend du signal. Ce n’est pas toujours « plus de réunions ». Multiplier les points d’étape vides fatigue. Ignorer un compte « parce qu’il commande encore » crée le silence dans lequel un risque s’installe. La bonne cadence dépend du poids du compte et de sa situation d’achat, pas d’un rythme unique pour tout le portefeuille.
Quatre gestes qui changent l’issue plus souvent qu’un reporting
- Nommer le risque en une phrase honnête« Silence depuis dix semaines, rythme habituellement hebdomadaire, pas d’acheteur identifié. » Si on ne sait pas le dire, on n’a pas encore lu le compte.
- Identifier qui peut encore faire bouger le sujetL’acheteur actuel, pas celui de la première commande. Un interlocuteur parti n’est pas un détail : c’est souvent le début de l’arrêt.
- Choisir le bon gesteAppel court, point sur la cadence et le panier, refermer une friction, ou proposer une référence absente si le compte est solide. Le catalogue entier n’est pas le premier réflexe.
- Dater la relanceRevenir 10 à 15 jours plus tard. Un risque « noté » sans date redevient invisible. Relire aussi ce qui n’a pas marché : un appel sans suite n’est pas une action terminée.
Sur un compte déjà très engagé chez un concurrent, l’enjeu n’est plus de « sauver à tout prix ». C’est d’avoir un dossier : historique d’achat, alternatives, et parfois la décision de laisser partir proprement plutôt que d’acheter un an de plus avec une remise qui enseigne au client que la pression paie.
Exemple : un commerce de gros de 40 clients
Ce qui aurait changé l’issue n’est pas un outil plus sophistiqué. C’est une règle simple : un compte qui pèse, sans commande depuis X semaines par rapport à son rythme, entre dans la liste courte. Un appel de quinze minutes pour reprendre le fil, confirmer l’acheteur, et rappeler ce qui a été livré. Si l’acheteur a changé, le dossier se reconstruit tout de suite, pas après trois mois de silence.
Dans la même base, un petit compte envoie trois mails par semaine. Il occupe l’agenda. Il n’est pas indifférent, mais ce n’est pas lui qui menaçait le CA. La fidélisation, ici, c’est l’arbitrage : protéger d’abord ce qui pèse, même quand ça ne fait pas de bruit.
Erreurs fréquentes
- Découvrir l’arrêt en relisant les factures, faute de vue sur les cadences.
- Confondre satisfaction déclarée et intention de continuer à commander.
- Traiter tous les comptes avec le même rythme, ou seulement ceux qui écrivent.
- Mesurer l’attrition sans relire les causes, donc sans changer ce qui la produit.
- Attendre d’avoir « assez de data » pour appeler un client silencieux.
- Prioriser le petit compte bruyant plutôt que le gros compte silencieux.
- Compenser des arrêts par du développement, et croire que la base est protégée.
- Nommer un risque sans owner, sans action, sans date.
Voir les comptes qui demandent une action
Haark met en avant les comptes où un signal demande une attention : rythme interrompu, achats en baisse, produits abandonnés, changement d’interlocuteur. L’objectif n’est pas d’automatiser la relation, c’est d’éviter de la découvrir trop tard.
Voir le pilotage du portefeuille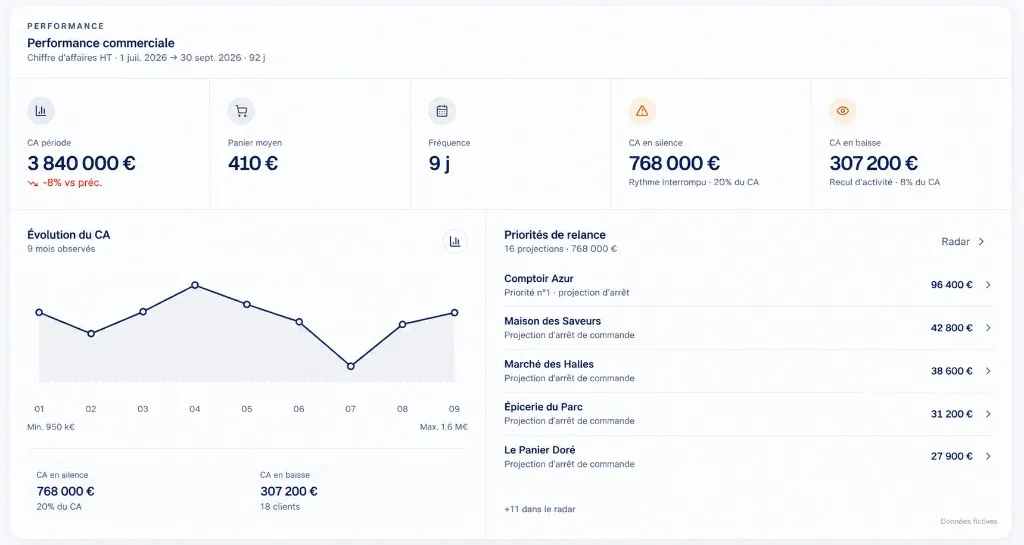
FAQ
Fidélisation et rétention, est-ce la même chose ?
La rétention mesure ce qui reste (en comptes ou en CA). La fidélisation décrit le travail pour que cela reste : relation, cadence visible, anticipation du ralentissement. On peut afficher une rétention correcte et avoir déjà perdu, en pratique, des clients qui pèsent.
Quel est un bon taux d’attrition pour un grossiste ?
Il n’existe pas de chiffre universel : cela dépend du cycle d’achat, du panier et de la concentration du portefeuille. Plus utile : suivre l’attrition en CA, les gros clients habituels, et les causes. Un benchmark générique ne remplace pas la lecture de votre base.
Faut-il un score de « santé » du compte ?
La situation d’achat aide si elle est simple, expliquable, et si elle débouche sur une action. Un indice opaque, jamais relu en revue, rassure sans décider. Trois critères visibles (poids, signal, cadence) suffisent souvent à prioriser.
Que faire d’un client silencieux ?
Le traiter comme un signal, surtout s’il pèse. Une reprise de contact courte, pour confirmer l’acheteur et la raison du silence, vaut mieux qu’un reporting. Si le silence continue après relance, le compte entre dans le CA à risque.
La fidélisation, c’est le rôle de qui ?
Parfois une personne dédiée. Souvent le commercial, le responsable de comptes ou le dirigeant. Beaucoup de commerces de gros n’ont pas d’équipe dédiée. Le titre importe moins que le rituel : revue de portefeuille, liste courte, action datée.
Quand un arrêt est-il encore évitable ?
Tant qu’un interlocuteur peut encore faire bouger le sujet, et que la décision n’est pas déjà calée (budget ailleurs, concurrent choisi). Quand le rythme commence à casser, on a souvent encore le temps. Quand plus aucune commande n’arrive depuis des mois, il reste surtout la négociation.
Comment suivre trop de comptes à la fois ?
On ne les suit pas tous avec la même intensité. On croise le CA et les signaux, on sort une liste courte, on laisse le reste. Sans cet arbitrage, l’agenda va aux comptes qui parlent, pas à ceux qui menacent le CA.